Stop loss na Parabolic SAR: trailing i wyjście na odwróceniu
W skrócie: Parabolic SAR rysuje kropki pod ceną w trendzie wzrostowym i nad ceną w spadkowym. Kropka przyspiesza za ceną, więc można jej użyć jako ruchomego stopu, a odwrócenie kropki traktować jako sygnał wyjścia. W jednym z moich botów SAR liczony na H1 dał lepszy wynik niż wiele prostszych sposobów ochrony zysku.
Jak to działa
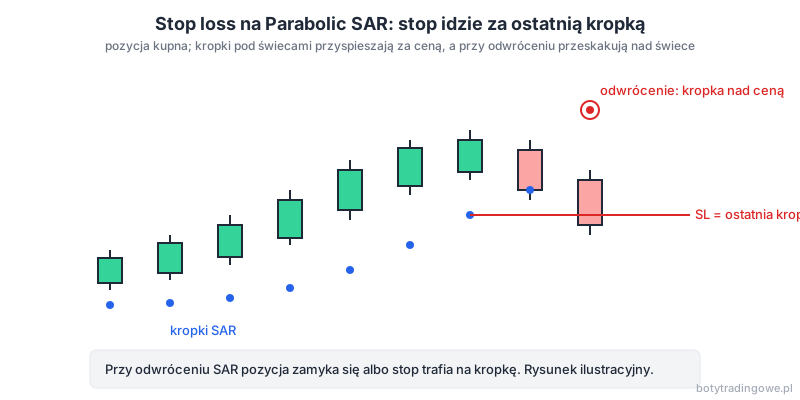
Wskaźnik ma dwa parametry: krok przyspieszenia i jego maksimum. Przy każdej nowej świecy kropka przesuwa się bliżej ceny. Im dłużej trwa trend, tym szybciej. Jako stop używam kropki z ostatniej zakończonej świecy. Kiedy cena ją dotknie albo wskaźnik się odwróci (kropka przeskakuje na drugą stronę), pozycja się zamyka. Bot robi to jako ruchomy stop loss albo jako wyjście sygnałowe, zależnie od ustawienia.
W filmie na kanale pokazuję, jak taki stop przesuwa się za wykresem w trybie wizualnym Testera: Trailing Stop (Parabolic SAR) w praktyce, bot MT5 na DAX M15.
Co pokazały testy
W bocie na złocie z przecięciem średnich (bot 1310_GoldEmaCrossDailyLowTargetEA) sprawdziłem 408 przebiegów różnych sposobów ochrony zysku, na OHLC od 2025.01 do 2026.10. Wnioski:
- SAR liczony na H1 bez stałego TP dał medianę PF 1,55 z 24 kombinacji, a wersja bez SAR 1,46,
- SAR na M5, M15 i M20 wypadł słabo: mediana PF 1,00-1,08,
- zamknięcie za średnią (M15/M20) i wyjście kanałem nie poprawiły wyniku wyraźnie, a wyjście czasowe po 8 godzinach “nie warto”.
Wersja z SAR H1 (kroki 0,01 i 0,2, zamknięcie po odwróceniu), 4 testy:
| Test | PF z SAR | PF bez SAR |
|---|---|---|
| broker 1, OHLC 2025.01-2026.10 | 1,58 | 1,46 |
| broker 2, OHLC 2025.01-2026.10 | 1,82 | brak |
| broker 1, tiki 12 mc | 1,57 | 1,48 |
| broker 3 (prop), tiki 12 mc | 1,37 | 1,28 |
SAR podniósł PF w każdym teście, w którym miałem porównanie, ale to jeden bot, jeden instrument i jeden okres.
Dlaczego H1, a nie krótszy interwał
Strategia tego bota żyje z kilku dużych ruchów w ciągu dnia. Na krótkim interwale SAR odwraca się często i wyrzuca pozycję w szumie, zanim zdąży urosnąć. W notatce zapisałem wniosek ogólny: wszystko, co wcześnie zabiera zysk (przesunięcie na break even, częściowe zamknięcie, trailing, wyjście czasowe), obcina zwycięzców. Pomaga tylko wyjście sygnałowe, którym jest właśnie SAR na wyższym interwale.
Kiedy SAR zawodzi
- Rynek w konsolidacji. Kropki skaczą z jednej strony ceny na drugą i każdy skok to małe straty.
- Zły interwał. To, co działa na H1 w jednym bocie, na M15 w innym daje przeciętny wynik.
- Gdy SAR jest jedynym stopem. Do czasu pierwszej kropki pozycja potrzebuje początkowego SL z innej reguły (np. z ATR albo za swingiem). SAR dobrze prowadzi pozycję, ale nie zawsze pasuje do pierwszego SL.
- Z innym wyjściem naraz. Gdy SAR jest wyjściem, stały TP i BE osłabiały wynik, więc przy tym wariancie ustawiłem brak TP.
[DO UZUPEŁNIENIA: czy SAR jest wdrożony w botach live i na jakim interwale]
Checklista
- SAR na interwale wyższym niż interwał sygnału, sprawdzonym osobno,
- początkowy SL z innej reguły,
- stały TP i wczesny BE sprawdzone osobno (mogą obcinać zysk),
- kroki SAR (przyspieszenie i maksimum) wśród testowanych parametrów,
- wynik sprawdzony na dwóch brokerach i na tikach,
- stop liczony z zakończonej świecy, nie z bieżącej.
Powiązane
- Stop loss z ATR
- Stop loss za swingiem
- Break even co minutę: ten sam w teście i na koncie
- Pojęcia z artykułu: słowniczek, skorowidz
Ostrzeżenie: handel CFD i forex wiąże się z wysokim ryzykiem utraty kapitału. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.