Stop loss za korektą Fibonacciego liczoną od szczytu
W skrócie: po silnym ruchu cena często cofa się o część impulsu. Poziomy Fibonacciego (38,2%, 50%, 61,8%, 78,6%) wyznaczają, dokąd to cofnięcie ma jeszcze sens. Stop loss kładzie się tuż za poziomem, którego cena nie powinna przekroczyć, jeśli impuls trwa. O ryzyku decyduje dystans: im bliżej SL, tym większa nagroda względem ryzyka i tym częściej SL jest wybijany.
Skąd liczyć
Bierzesz impuls: dołek, z którego ruch startuje, i szczyt, na którym się kończy. Korekta to cofnięcie od szczytu w stronę dołka. Poziom korekty 61,8% leży w 61,8% drogi od szczytu z powrotem do dołka. Przy kupnie wchodzisz na cofnięciu, SL stawiasz pod głębszym poziomem albo pod dołkiem impulsu, a cel to powrót do szczytu. Przy sprzedaży wszystko jest odwrócone.
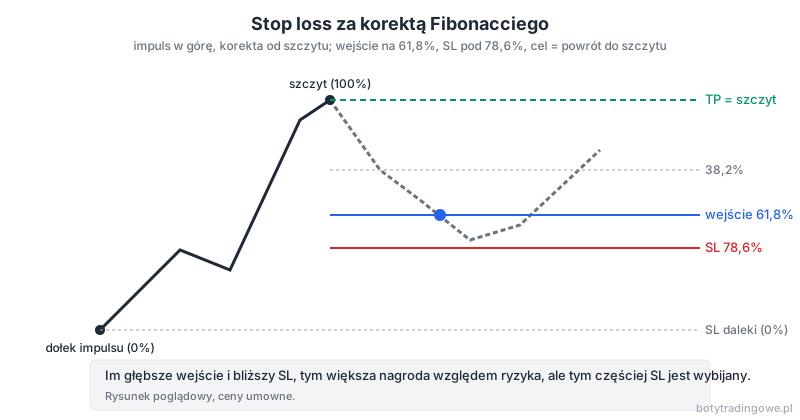
Jeden z wariantów tej zasady opisałem już przy teście NY Open Range z korektą 50%: tam korekta wyznacza wejście, a SL leży za krawędzią zakresu (artykuł o SL za zakresem). Tu SL wyznacza sam poziom Fibonacciego.
Rachunek: wejście i SL a nagroda do ryzyka
Przykład umowny: dołek impulsu 4000, szczyt 4100, impuls ma 100 punktów. Cel to powrót na szczyt (4100). Dwa warianty SL: pod poziomem 78,6% (4021,4) albo pod dołkiem (4000).
| Wejście na korekcie | Cena | Ryzyko, SL 78,6% (pkt) | R do szczytu | Ryzyko, SL pod dołkiem (pkt) | R do szczytu |
|---|---|---|---|---|---|
| 38,2% | 4061,8 | 40,4 | 0,95 | 61,8 | 0,62 |
| 50% | 4050,0 | 28,6 | 1,75 | 50,0 | 1,00 |
| 61,8% | 4038,2 | 16,8 | 3,68 | 38,2 | 1,62 |
Płytkie wejście (38,2%) nie opłaca się z celem na szczycie w żadnym wariancie. Opłacalność zaczyna się od 50%, a przy 61,8% i ciasnym SL wychodzi ponad 3,5 R. To nagroda przy założeniu, że cena wróci na szczyt, czego rachunek nie mówi. Ciasny SL kosztuje trafność: potrzebny poziom trafień policzysz w artykule o win rate przy danym RR.
Trzy pułapki
- Wybór impulsu. Ten sam wykres daje kilka impulsów, więc kilka siatek. W bocie trzeba to zamienić na twardą regułę (np. dołek i szczyt ze swingu o określonym rzędzie), inaczej poziomy zmieniają się z każdą nową świecą. Ten sam problem opisałem przy SL za swingiem.
- Szczyt, który się przesuwa. Przy nowym szczycie siatka musi zostać przeliczona, a otwarta pozycja ma SL ze starej. Ustal, że siatka jest zamrożona w chwili wejścia.
- Brak zapasu. Cena często dotyka poziomu o kilka punktów głębiej. Bez bufora SL leży dokładnie tam, gdzie stawia go większość graczy. Wielkość bufora wybierz testem (podobnie jak mnożnik w SL z ATR).
Czy to działa?
Nie mam własnego testu SL liczonego z siatki Fibonacciego, więc nie podaję wyniku. Mój bot z korektą używa jej do wejścia, nie do SL. Poziomy Fibonacciego są elastyczne, więc łatwo je dopasować do dowolnego wykresu po fakcie. Jeśli testujesz ten SL: jedna reguła wyboru impulsu, kilka poziomów (np. 61,8, 78,6 i dołek), każdy rok osobno i płaski obszar zamiast najlepszego wiersza (pułapka najlepszego wiersza).
[DO UZUPEŁNIENIA: czy któryś bot lub test używa SL z poziomu Fibonacciego, i wynik]
Checklista
- reguła wyboru impulsu zapisana jednoznacznie, bez ręcznego rysowania,
- siatka zamrożona w chwili wejścia,
- SL za poziomem z buforem w jednostkach instrumentu,
- policzone R do celu dla każdego poziomu wejścia,
- sprawdzony win rate potrzebny przy tym R,
- test na każdy rok osobno, płaski obszar parametrów.
Powiązane
- Stop loss za swingiem
- Stop loss za drugą krawędzią zakresu
- Wzór na lot
- Pojęcia z artykułu: słowniczek, skorowidz
Ostrzeżenie: handel CFD i forex wiąże się z wysokim ryzykiem utraty kapitału. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną. Rachunek w tabeli to przykład umowny, nie wynik testu.