Stop loss z ATR: jak dobrać mnożnik i czego nie robić
W skrócie: ATR to średni zakres świecy z ostatnich kilkunastu świec. Stop loss ustawiony jako jego wielokrotność rozszerza się, gdy rynek się rozkręca, i zwęża, gdy cichnie. To dobry sposób, bo stała liczba punktów zawsze pasuje tylko do jednej zmienności. Pułapka jest w mnożniku: małe różnice potrafią zmienić wynik kilkakrotnie.
Jak to wygląda
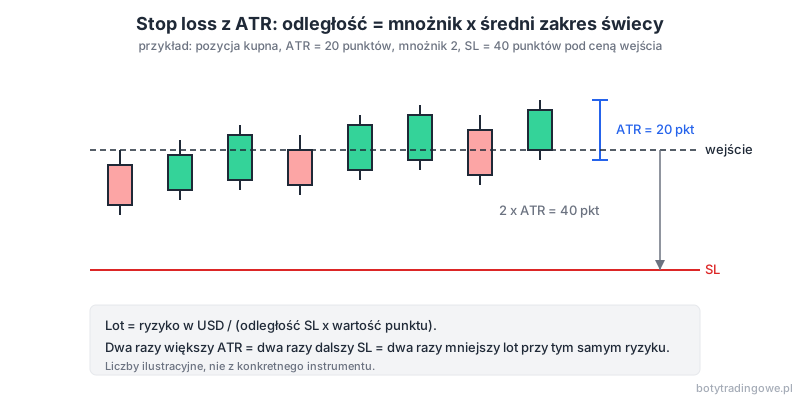
Bierzesz ATR z wybranego interwału (u mnie zwykle z tego, na którym bot liczy sygnał), mnożysz przez liczbę i odejmujesz od ceny wejścia przy kupnie albo dodajesz przy sprzedaży. Przykład z rysunku: ATR 20 punktów, mnożnik 2, więc SL jest 40 punktów od wejścia. Przy ATR 30 ten sam mnożnik da SL 60 punktów.
Co się dzieje z lotem
Przy ryzyku stałym w dolarach większy SL oznacza mniejszy lot, bo lot = ryzyko podzielone przez odległość SL razy wartość punktu (wzór krok po kroku w artykule o lotach). Dzięki temu ATR pilnuje dwóch rzeczy naraz: stop jest poza zwykłym szumem, a strata w pozycji zawsze jest taka sama w dolarach. W dniu o dużej zmienności bot nie ryzykuje więcej, tylko bierze mniejszy lot.
Mnożnik ma ogromne znaczenie
Najbardziej pouczający przykład mam z siatki, którą przeszedłem na jednym z botów na złocie (bot 1622_ema_cross, interwał M30, 864 przebiegi OHLC na 12 miesiącach). Przeszukiwałem naraz kilka parametrów, w tym mnożnik SL: 2, 5, 8 i 11. Średni zysk grupy przebiegów z danym mnożnikiem:
| Mnożnik SL | Średni zysk w grupie (USD) |
|---|---|
| 2 | 944 |
| 5 | 392 |
| 8 i 11 | 85 |
Im dalszy SL, tym mniejszy lot, a przy RR stałym także dalszy TP, który rzadko jest osiągany. Wiem, że to jeden bot, jeden instrument i jedno 12-miesięczne okno, więc to nie reguła dla wszystkich strategii. Pokazuje jednak, że wynik zależy od mnożnika silniej niż od wielu parametrów, którym poświęca się więcej uwagi.
Pułapka: mnożnik wpisany w złe pole
W tym samym bocie wcześniej widziałem PF 1,9-2,0 i uznałem to za dobry wynik. Okazało się, że do mnożnika SL trafiła wartość 10 zamiast 2,2, bo pomyliłem go z podobnie nazwanym mnożnikiem filtra. Prawdziwa konfiguracja dawała PF 1,1-1,35. Jeden błędny wpis w ustawieniach zrobił z przeciętnego bota “świetnego”. Stąd reguła w repo: dwa inputy nie mogą się różnić samą wielkością liter, a wynik, który wygląda zbyt dobrze, sprawdzam od strony ustawień.
Kiedy ATR się nie sprawdza
- Za mały ATR (cichy rynek, noc) daje SL bliżej niż spread i typowy szum. Pomaga dolna granica odległości, np. część ATR albo minimum w punktach.
- Skoki po newsach zawyżają ATR na kolejne świece, a SL robi się zbyt daleko dla zwykłej zmienności.
- ATR z innego interwału niż sygnał daje SL niedopasowany do świec, na których bot decyduje.
- Za dalszy SL niż pozwala limit dzienny konta prop. Najpierw sprawdź, ile kosztuje jedna strata w dolarach, a dopiero potem mnożnik.
[DO UZUPEŁNIENIA: jak ustawiasz okres ATR (np. 14) i interwał w swoich botach oraz czy masz dolną granicę SL]
Jak dobierać mnożnik
- Wybierz kilka wartości z szerokiego zakresu (np. 1,5-3), a nie jedną.
- Sprawdź je na osobnych latach, nie tylko na sumie.
- Szukaj płaskiego miejsca na wykresie wyników, nie jednego szczytu. Więcej o tym w artykule o pułapce najlepszego wiersza.
- Potwierdź wynik pojedynczym testem i sprawdź ustawienia po zapisie.
Checklista
- ATR liczony z interwału sygnału bota,
- mnożnik z szerokiego zakresu, nie z jednego punktu,
- lot liczony z odległości SL (ryzyko stałe w USD),
- dolna granica SL, żeby noc i cisza nie dawały SL mniejszego niż spread,
- po newsach sprawdzony zawyżony ATR,
- ustawienia po zapisie przeczytane, zanim uwierzysz wynikowi,
- wynik sprawdzony na osobnych latach i na prop ON.
Powiązane
- Wzór na lot: ryzyko przez odległość SL
- Pułapka najlepszego wiersza: plateau kontra szum
- Pułapka 5 razy _Point
- Pojęcia z artykułu: słowniczek, skorowidz
Ostrzeżenie: handel CFD i forex wiąże się z wysokim ryzykiem utraty kapitału. Artykuł ma charakter edukacyjny i nie jest rekomendacją inwestycyjną.